
Chartanalyse Levi Strauss: Denim-Kult trotzt schwachem Konsum
Bevorzugtes Szenario: kein Handlungsbedarf.
Der US-Textilkonzern Levi Strauss (ISIN: US52736R1027) präsentierte im September 2026 robuste Zahlen für das 3. Quartal. Der Umsatz stieg dank des dynamischen Direktvertriebs (DTC) im Jahresvergleich um 2% auf 1,53 Mrd. USD. Der bereinigte Gewinn je Aktie legte um 6% auf 0,35 USD zu, gestützt durch sinkende Frachtkosten und eine höhere Rohmarge. Ein solider Free-Cashflow von knapp 180 Mio. USD (+12%) unterstreicht die finanzielle Disziplin. Treiber bleibt der strategische Fokus auf DTC-Kanäle sowie das Wachstum bei Damenbekleidung, was die Flaute im klassischen Großhandel kompensiert. Das Management bestätigte seine Jahresprognose für das Umsatz- und Gewinnwachstum.
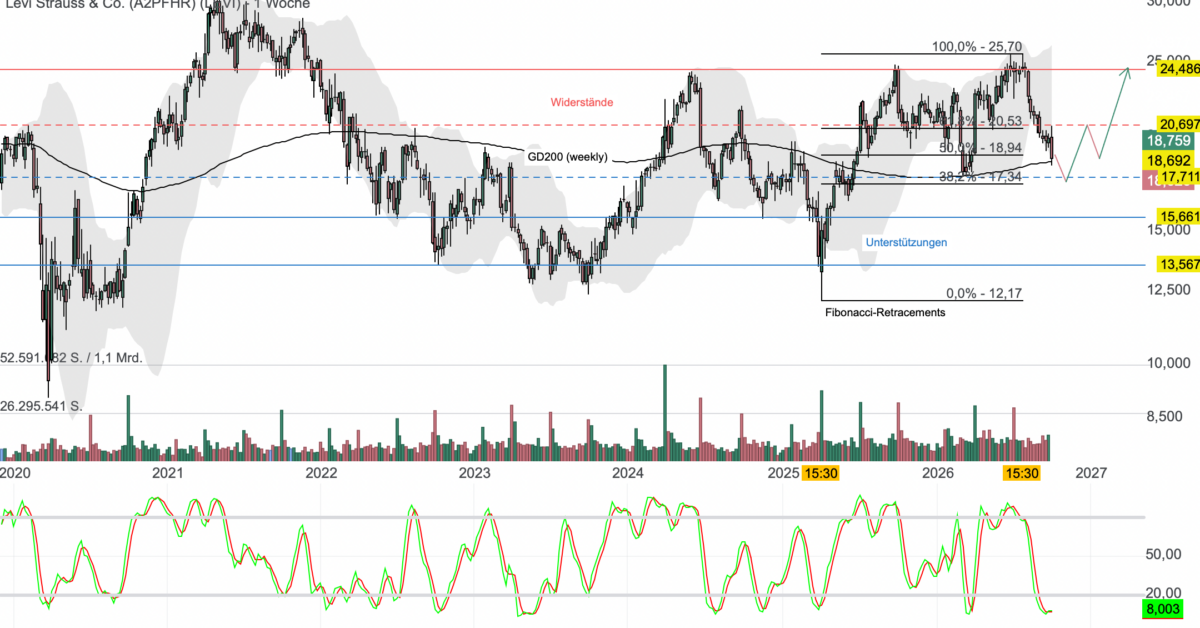
Aus charttechnischer Sicht verharrt Levi Strauss in einer zähen Seitwärtsphase ohne klare Impulse, weshalb sich die Aktie kaum für langfristige Einstiege aufdrängt. Kurz- bis mittelfristig bietet die Zone um 17,70 USD jedoch Halt, da dort das 38,2%-Fibonacci-Retracement und der wöchentliche GD200 kreuzen. Die extrem überverkaufte Lage der Slow Stochastik begünstigt eine Erholung. Gelingt die Stabilisierung, liegen die nächsten Hürden bei 20 USD und 25 USD. Bricht die Unterstützung weg, droht ein Absacker bis 15,50 USD. Vorerst bleibe ich an der Seitenlinie.
Redaktuer: Patrik Uhlschmied
